Réviser la fiscalité d'entreprise pour les partiels 2026
Comment réviser la fiscalité d'entreprise pour les partiels 2026 sans y passer trois mois ? Hiérarchisez les notions clés et gagnez des points.
• 13 min de lecture
Maîtrisez votre budget étudiant : bourses, comptes bancaires, aides, économies du quotidien.
La finance étudiante n'est pas un sujet unique : c'est un archipel. D'un côté, les aides versées par l'État et le CROUS, qui déterminent si tu peux payer ton loyer et manger correctement ce mois-ci. De l'autre, la finance que tu choisis d'apprendre — la préparation du CFA Level 1, le droit des sociétés, la comptabilité d'entreprise, la fiscalité — qui décidera, dans trois ou quatre ans, du salaire que tu négocieras. StudyShare traite les deux avec la même exigence : des chiffres vérifiables, des calendriers précis, et zéro promesse de « devenir riche en trois mois ».
Ce hub rassemble les articles du cluster Finance et en fait une carte de lecture. Tu y trouveras d'abord le circuit concret des aides : comment le DSE 2026 détermine ton échelon, combien rapporte réellement l'échelon 2, quand la bourse tombe, comment cumuler bourse et APL sans commettre d'erreur déclarative, et pourquoi les aides au logement reculent alors que la population étudiante augmente. Ensuite, la partie investissement dans ton capital humain : financer une prépa CFA Level 1 sans budget, structurer tes révisions en droit des sociétés, et comprendre pourquoi l'alternance aéronautique chez Airbus ou Safran reste l'un des meilleurs véhicules de financement d'études en France.
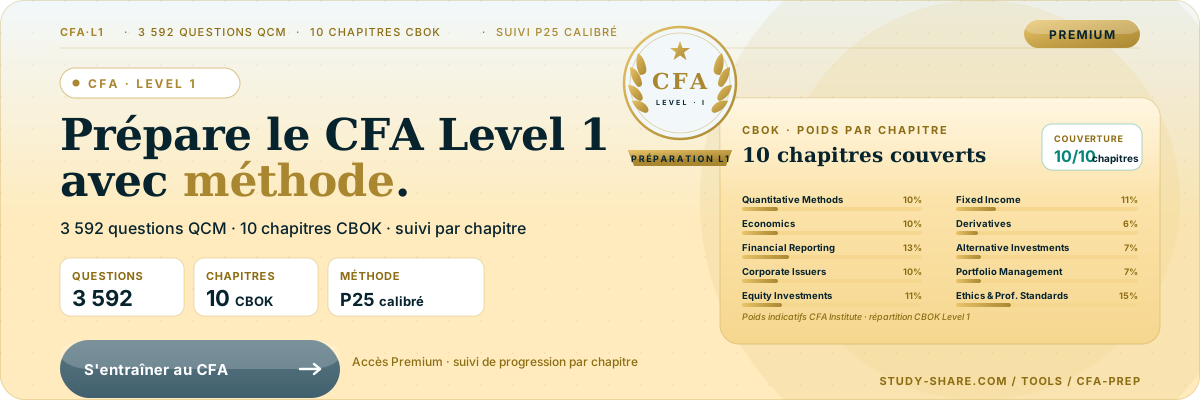
La particularité de StudyShare tient à son outillage : 3 592 questions Level 1 FR conformes au curriculum CFA 2026, un topic-weighted SRS dataset dont les 10 sujets sont pondérés selon le CFA exam blueprint, et un suivi de progression individuel par sujet CFA en répétition espacée — sans agrégat de données propriétaire sur ton profil. Le lecteur n'est jamais transformé en produit.
À la fin de cette page, tu sauras estimer ton budget mensuel réaliste, arbitrer entre job étudiant et alternance, et planifier ton CFA en fonction de tes contraintes réelles. Chaque section renvoie vers le guide détaillé correspondant, avec ses sources officielles.
Le montant de la bourse sur critères sociaux ne se devine pas : il découle d'un barème à points, calculé à partir des revenus des parents, de la distance entre le domicile familial et le lieu d'études, de la composition du foyer et de ton échelon obtenu l'année précédente. En 2026, l'échelon 2 correspond à une fourchette basse de la grille, souvent 2 000 à 2 500 € par an, versés en dix mensualités d'octobre à juillet. Le piège classique : confondre le montant annuel affiché et la somme réellement créditée en septembre, qui correspond souvent à un rappel cumulé des mois de rentrée.
Pour situer ton échelon, tu peux additionner les points de chaque critère dans la circulaire annuelle du CROUS. Deux étudiants avec des revenus parentaux identiques peuvent se retrouver à des échelons différents parce que l'un étudie à 400 km et l'autre dans sa ville. La distance pèse lourd, souvent 20 à 30 points à elle seule.
Un chiffre à garder en tête : le coût réel de la vie étudiante tourne autour de 1 000 à 1 200 € par mois dans une grande ville universitaire, hors frais de scolarité. Une bourse d'échelon 2 couvre donc un mois sur quatre. C'est une base, pas une solution.
Pour le détail des montants, des dates de versement et du fonctionnement du CROUS de Strasbourg, le guide dédié décompose la grille ligne par ligne et explique quoi faire si le virement n'arrive pas.
Sources : etudiant.gouv.fr, service-public.fr
Le dossier social étudiant (DSE) est le formulaire unique qui conditionne la bourse sur critères sociaux, le logement CROUS et, indirectement, ton accès aux aides d'urgence. Il se remplit entre le 15 janvier et le 15 mai environ pour l'année suivante, et un dossier déposé hors délai fait perdre des mensualités entières — pas la totalité de l'aide, mais plusieurs centaines d'euros.
Les pièces à réunir : avis d'imposition des parents des deux dernières années, justificatifs de vie commune, acte de naissance, justificatif de domicile, et le formulaire à faire signer par les parents. En cas de séparation, deux avis fiscaux distincts sont requis et le rattachement fiscal choisi pèse sur le calcul. Une erreur fréquente consiste à déclarer un parent hébergeant un frère ou une sœur mineur sans le justifier : le CROUS reclame alors une pièce complémentaire en septembre, au pire moment.
Conseil pratique : dépose tôt, puis surveille l'espace messervices.etudiant.gouv.fr une fois par semaine en août. Les dossiers « incomplet » reçoivent une notification par mail, parfois dans les spams.
Le guide complet du cluster détaille la chronologie et les pièges du DSE 2026.
Sources : etudiant.gouv.fr, messervices.etudiant.gouv.fr
Les données de la CAF montrent un mouvement contre-intuitif : entre 2019 et 2024, le nombre de foyers étudiants percevant une aide au logement a reculé d'environ 10 à 15 % selon les territoires, alors que la population étudiante augmentait. Autrement dit, le filet se resserre au moment où il faudrait l'élargir. Le montant moyen versé par foyer, lui, progresse — mais il concerne moins de monde.
Pourquoi les boursiers sont-ils les plus exposés ? Parce qu'ils représentent une part importante des bénéficiaires d'APL en résidence CROUS, et que les listes d'attente de logement universitaire se sont allongées. Un étudiant qui ne décroche pas de chambre CROUS se retrouve en location privée, avec un loyer plus élevé et une APL calculée sur ce loyer, plafonnée. Le différentiel est parfois de 150 à 250 € par mois.
Ce que tu peux faire concrètement : déclarer chaque changement de situation (colocation, déménagement, fin de bail) dans le mois, sous peine de remboursement d'indemnités indues. Vérifier aussi que l'APL n'est pas recalculée sur la base d'un revenu d'alternance non déclaré — un classique chez les étudiants en contrat pro.
L'analyse territoriale complète du cluster détaille les départements en chute libre et la méthodologie retenue.
La réponse courte : non, pas proportionnellement. Le nombre d'étudiants inscrits dans l'enseignement supérieur a progressé de plusieurs centaines de milliers entre 2015 et 2024, tandis que les crédits dédiés à la vie étudiante (bourses sur critères sociaux, aides au logement, restauration universitaire) progressent plus lentement en volume redistributif. Résultat : à enveloppe globalement stable par tête, la bourse moyenne ne suit pas le coût de la vie, et le nombre de bénéficiaires se concentre sur les échelons bas.
Pour ton budget, cela veut dire qu'il ne faut jamais construire un plan de financement sur la seule bourse. Bâtis une base à trois jambes : aides (bourse + APL) couvrant le loyer et les charges fixes, revenus d'activité (job étudiant, vacation, alternance) couvrant l'alimentation et les transports, et une réserve de sécurité équivalente à un mois de dépenses.
Un exemple concret : avec une bourse échelon 2 (≈ 200 €/mois), une APL (≈ 150 €/mois) et un job à 12 h/semaine (≈ 450 €/mois net), tu approches 800 € mensuels. C'est viable à Strasbourg, tendu à Paris. Le levier le plus rentable reste l'alternance, qui transforme une dépense d'études en salaire.
L'analyse chiffrée du budget de la vie étudiante complète cette lecture.
Sources : enseignementsup-recherche.gouv.fr, inegalites.fr
Il existe bel et bien des programmes d'alternance chez Airbus et Safran, et ils constituent probablement l'arbitrage financier le plus favorable du système français. Un contrat d'apprentissage en licence pro aéronautique ou en école d'ingénieur, c'est un salaire calculé en pourcentage du SMIC (environ 43 % en première année d'un contrat de 3 ans, davantage ensuite), des frais de scolarité pris en charge par l'entreprise, et dans le cas du CIFRE ou de l'apprentissage ingénieur, parfois 1 200 à 1 600 € net mensuels.
Airbus recrute sur des filières industrialisation, structures, systèmes embarqués, data et supply chain. Safran pousse davantage sur la propulsion, les matériaux, la maintenance et la cybersécurité industrielle. Les critères de recrutement se ressemblent sur le fond : niveau d'anglais B2 minimum, rigueur documentaire, capacité à s'intégrer dans une équipe projet. Ce qui distingue les candidats retenus, c'est presque toujours un projet technique raconté, pas une moyenne générale.
Le calendrier est l'ennemi numéro un : les offres d'alternance pour une rentrée en septembre se publient majoritairement entre janvier et avril. Déposer en juin, c'est arriver après la bataille.
Le guide du cluster décompose les filières, les critères et les étapes de candidature chez les deux industriels.
Sources : francetravail.fr, apprentissage.gouv.fr, alternance.emploi.gouv.fr
Avant d'ouvrir un PEA, un étudiant doit comprendre une asymétrie : placer 100 € par mois en bourse à 20 ans rapporte beaucoup moins qu'améliorer sa qualification et passer de 1 600 € à 2 200 € brut mensuels. L'investissement débutant le plus rentable, dans une vie étudiante, c'est la formation certifiante, la langue, et le contrat d'alternance qui finance le reste.
Trois principes à retenir. Un : financer d'abord l'absence de dette toxique — un crédit à la consommation à 15 % annule tout espoir de rendement boursier. Deux : constituer un matelas de sécurité de trois mois de dépenses (Livret A, LDDS) avant d'investir. Trois : ne jamais investir de l'argent dont tu as besoin dans les 24 mois.
Côté placements, l'assurance-vie ouverte tôt reste intéressante pour l'antériorité fiscale, même avec 50 € par mois. Les frais comptent plus que le rendement espéré : un fonds à 1,8 % de frais contre un ETF à 0,3 % sur 30 ans, la différence se compte en dizaines de milliers d'euros.
Pour un étudiant en finance, l'investissement le plus concret reste le CFA : coûteux, exigeant, mais directement valorisable en entretien d'embauche. Le guide du cluster explique comment le financer.
Sources : banque-france.fr, amf-france.org
Le CFA Level 1 coûte cher sur le papier : environ 900 à 1 200 $ de frais d'inscription au programme, puis 700 à 1 000 $ par examen selon la date de réservation. S'y ajoute la préparation commerciale, de 800 à 2 500 € pour un cours structuré. Total brut : entre 1 500 et 3 500 €. Aucun étudiant ne sort ça d'un livret sans réfléchir.
Les leviers concrets existent. Un : les frais d'examen baissent fortement si tu t'inscris en période early bird (jusqu'à 200 $ d'économie par inscription). Deux : les books officiels du CFA Institute sont inclus dans l'inscription, ce qui suffit à 80 % du travail si tu es discipliné. Trois : les bourses de frais d'examen du CFA Institute existent et sont sous-utilisées par les candidats français — elles réduisent les frais jusqu'à 75 %. Quatre : le PEE de l'entreprise d'alternance peut financer une partie d'une formation certifiante.
Le vraie coût, c'est le temps : le curriculum 2026 représente environ 300 heures de travail pour un candidat sérieux. À 10 heures par semaine, cela fait sept mois. Commence en janvier pour passer en juin ou août.
Le guide dédié détaille les postes de dépense et les financements accessibles, y compris du côté des employeurs.
Sources : cfainstitute.org, cfainstitute.org
Le CFA Level 1 se joue moins sur le volume que sur la couverture. Le curriculum se découpe en dix domaines pondérés et publiés : ethics, quantitative methods, economics, financial statement analysis, corporate issuers, fixed income, equity, derivatives, alternative investments, portfolio management. La pondération n'est pas uniforme : ethics pèse 15-20 %, financial statement analysis 13-17 %, tandis que certains domaines tournent autour de 5-8 %. Réviser à l'aveugle revient à sous-investir là où sont les points.
C'est exactement le terrain de StudyShare : un topic-weighted SRS dataset dont les 10 sujets sont pondérés selon le CFA exam blueprint. Tu ne balance pas 3 592 questions Level 1 FR conformes au curriculum CFA 2026 dans l'ordre d'un sommaire : le système te présente d'abord les domaines à fort poids et ceux où ton taux de réussite décline, en répétition espacée. Ton suivi de progression individuel par sujet CFA reste attaché à ton compte, sans agrégat de données propriétaire sur ton profil.
Concrètement, une méthode qui tient en trois lignes : deux semaines d'éthique et de comptabilité par cycle de révision, des cartes sur les formules quantitatives, et une simulation complète en conditions réelles à J-30. Les mauvaises simulations à J-7 enseignent surtout le stress.
Sources : cfainstitute.org, cfainstitute.org
Le droit des sociétés apparaît dans le CFA sous deux angles : en corporate issuers (gouvernance, structure du conseil, droits des actionnaires, opérations sur capital) et, par ricochet, en ethics et en equity valuation. Un candidat qui ne maîtrise pas la différence entre une augmentation de capital par incorporation de réserves et une émission avec droit préférentiel de souscription lit les questions de gouvernance comme du bruit.
Trois notions reviennent dans la majorité des sujets. Un : la séparation entre propriété et contrôle, et ses coûts d'agence. Deux : les mécanismes de défense contre une OPA et leur effet sur la valeur actionnariale. Trois : les structures de groupe et les participations croisées, souvent comparées entre juridictions anglo-saxonnes et continentales.
Pour réviser efficacement, ne lis pas le code civil. Travaille avec un plan à trois colonnes : notion, exemple réel, question possible. Une société cotée que tu connais suffit comme exemple pour chacune des notions. C'est court, c'est mémorisable, ça résiste à l'examen.
Le guide du cluster détaille une méthode de révision appliquée au droit des sociétés pour le CFA, avec des exemples de questions types et un plan de révision sur six semaines.
Sources : cfainstitute.org, legifrance.gouv.fr
Si tu ne dois maîtriser qu'un seul bloc de compétences pour accéder aux métiers de la finance, prends la comptabilité. Un candidat capable de lire un bilan, d'expliquer la différence entre un produit constaté d'avance et une charge, et de reconstruire un tableau de flux de trésorerie à partir de deux bilans est immédiatement opérationnel dans une équipe de contrôle, d'audit ou d'analyse crédit.
Les fondamentaux à connaître : la balance, le bilan, le compte de résultat, l'annexe ; la distinction immobilisation / charge ; l'amortissement et sa logique fiscale ; les principes de reconnaissance du revenu selon IFRS 15 ; et la construction du cash-flow statement en trois flux (opérationnel, investissement, financement). Ce dernier point est le plus discriminant en entretien d'alternance parce qu'il relie comptabilité et valorisation.
Côté outils, Excel reste non négociable : tableaux croisés dynamiques, RECHERCHEV/XLOOKUP, INDEX-MATCH, et la capacité à construire un modèle simple en trois onglets. C'est une compétence qui se voit dans un test technique en 45 minutes.
Pour le plan de révision, applique la même logique pondérée que pour le CFA : les ratios de financial statement analysis pèsent lourd, donc priorise-les dans tes cartes de rappel.
La fiscalité des entreprises semble aride et se révèle redoutablement concrète dès qu'il s'agit de ton propre revenu. Trois niveaux te concernent directement : l'impôt sur le revenu des personnes physiques (ton alternance est imposable, sauf exonération partielle liée au contrat d'apprentissage selon les années et plafonds), la CSG/CRDS sur les revenus d'activité (souvent non prise en compte dans les simulations en ligne), et le rattachement au foyer fiscal de tes parents, dont le choix pèse sur le calcul de la bourse, comme on l'a vu plus haut.
Côté entreprise, quatre notions suffisent à comprendre une analyse financière : le résultat imposable et sa décomposition (produits moins charges fiscalement déductibles), le report déficitaire, les crédits d'impôt innovation et recherche, et la différence entre impôt comptabilisé et impôt payé (deferred tax). Cette dernière distinction revient régulièrement dans les questions de financial statement analysis du CFA.
Un réflexe utile : garder tous tes justificatifs d'activité pendant trois ans, et vérifier chaque année que ton taux de prélèvement à la source correspond à ta situation réelle. Une régularisation tardive peut transformer un équilibre budgétaire en mauvais mois d'automne.
Le guide du cluster sur le budget de la vie étudiante revient sur la mécanique des aides et des revenus qui se cumulent.
Sources : impots.gouv.fr, economie.gouv.fr
Cumuler, oui. Cumuler n'importe comment, non. La bourse sur critères sociaux est cumulable avec l'APL et avec un revenu d'activité, mais deux règles doivent être surveillées de près.
Première règle : un revenu d'activité trop élevé peut faire perdre l'éligibilité à la bourse sous conditions de ressources, via la reprise d'étude ou les revenus du foyer. En pratique, les étudiants exerçant plus de la moitié de la durée légale annuelle de travail doivent le déclarer au CROUS, ce qui peut modifier l'échelon l'année suivante.
Deuxième règle : l'APL est calculée sur les revenus du foyer fiscal de rattachement et sur le loyer. Un contrat d'alternance déclaré change l'assiette et peut réduire l'aide au logement. Ce n'est pas une raison pour ne pas le déclarer — une omission aboutit à un trop-perçu récupéré plus tard, souvent par retenue mensuelle, au pire moment.
Troisième point, souvent oublié : les aides d'urgence du CROUS (fonds social, aide au mérite, allocation spécifique) existent pour les ruptures de financement imprévues. Elles s'activent un mois ou deux après une difficulté, jamais avant. Anticipe.
Le guide de l'échelon 2 détaille les obligations déclaratives et le calendrier des versements CROUS.
Sources : etudiant.gouv.fr, crous-strasbourg.fr
Le job étudiant classique, c'est 10 à 15 heures par semaine au SMIC horaire (11,88 € brut en 2026), soit environ 450 à 700 € net mensuels après application des exonérations étudiantes. L'alternance, c'est 35 heures par semaine ou 24 heures en contrat pro selon les cursus, pour un salaire de 43 % à 78 % du SMIC en apprentissage, plus les frais de scolarité payés.
Le vrai calcul ne se fait pas sur le salaire mensuel mais sur le coût net des études. Un étudiant en job étudiant paie 8 000 à 12 000 € de scolarité, un étudiant en alternance ne paie souvent rien, et perçoit un salaire. Sur trois ans, le différentiel cumulé peut dépasser 40 000 €.
Ce que le job étudiant apporte et que l'alternance n'apporte pas : de la flexibilité sur les horaires d'examen, un réseau dans une autre branche, et parfois une première ligne de CV dans un secteur que tu aimes. Si tu prépares le CFA en parallèle, un job à 12 h/semaine est souvent plus conciliable qu'un contrat de 35 h.
Les professionnels de l'orientation de France Travail et les missions locales accompagnent gratuitement ce type d'arbitrage. Le guide sur les programmes Airbus et Safran chiffre l'alternance côté aéronautique.
Sources : francetravail.fr, service-public.fr
Comment réviser la fiscalité d'entreprise pour les partiels 2026 sans y passer trois mois ? Hiérarchisez les notions clés et gagnez des points.
• 13 min de lecture
En 2026-2027, la bourse CROUS va de 1 454 €/an (145,40 €/mois) à l'échelon 0 bis à 6 335 €/an (633,50 €/mois) à l'échelon 7, sur 10 mois, avec les plafonds de revenus par échelon.
• 12 min de lecture
Le budget de l'action 231-01 « Aides directes » a progressé deux fois plus vite que les effectifs étudiants entre 2012 et 2024 — jusqu'au recul inédit du PLF 2025. Sans déflateur INSEE dans le dataset, impossible en revanche de trancher l'évolution en euros constants : cette étude documente honnêtement cette limite plutôt que de l'esquiver.
• 16 min de lecture
Entre 2020 et 2024, la part d'étudiants boursiers touchant une aide au logement recule de 8,8 %, environ deux fois et demi plus vite que chez les non-boursiers (-3,5 %). Décryptage département par département, données CNAF et SIES à l'appui.
• 15 min de lecture
Guide finance : découvrez comment les candidats au CFA révisent le droit des sociétés. Méthodes concrètes pour retenir et restituer sous contrainte.
• 11 min de lecture
Tu rêves de passer le CFA Level 1 — un examen reconnu internationalement pour faire carrière en finance — mais ton portefeuille crie grâce. Entre les frais de préparation, les ressources pédagogiques, les cours en ligne et les examens, comment financer sa prépa CFA Lev
• 7 min de lecture
Qu'est-ce qu'Airbus propose en alternance ? Airbus France recrute chaque année plusieurs centaines d'apprentis sur l'ensemble de ses sites. Le groupe articule son offre autour de trois axes majeurs : les formations d'ingénieur en alt
• 12 min de lecture
L'échelon 2 du CROUS, c'est environ 2 123 € sur l'année, versés en dix mensualités de septembre à juin. Voici comment il se calcule, quand il tombe à Strasbourg, et ce qu'il faut vérifier avant de déposer ton DSE 2026.
• 14 min de lecture
L'échelon 2 se situe généralement autour de 2 000 à 2 500 € par an, versés en dix mensualités d'octobre à juillet, soit environ 200 à 250 € par mois. Le montant exact dépend de la circulaire annuelle du CROUS et de l'échelon attribué selon les points du barème. La première somme versée en début d'année universitaire inclut souvent un rappel des mois de septembre.
Oui, la bourse sur critères sociaux est cumulable avec l'aide personnalisée au logement. En revanche, l'APL est calculée sur les revenus du foyer fiscal de rattachement et sur le loyer réel. Tout revenu d'activité, notamment un contrat d'alternance, doit être déclaré à la CAF sous peine de récupération du trop-perçu.
Trois leviers principaux : s'inscrire en période early bird pour économiser jusqu'à 200 $ par examen, solliciter une bourse de frais d'examen du CFA Institute (réduction pouvant atteindre 75 %), et utiliser les supports officiels inclus dans l'inscription. S'ajoutent selon les cas le financement par l'employeur en alternance et les tarifs étudiants de certaines prépas en ligne.
Oui, les deux groupes proposent des contrats d'apprentissage et de professionnalisation, du BTS au master d'ingénieur, dans l'industrialisation, les systèmes embarqués, la supply chain et la propulsion. Les offres pour une rentrée de septembre se publient surtout entre janvier et avril. Un niveau d'anglais B2 et un projet technique raconté font souvent la différence.
Les données de la CAF montrent une diminution du nombre de foyers étudiants bénéficiaires d'une aide au logement, alors que les effectifs progressent. Les causes sont multiples : allongement des listes d'attente en résidence CROUS, hausse des loyers privés, et évolution des règles d'attribution. Le montant moyen progresse, mais il bénéficie à moins de foyers.
Le salaire d'apprentissage bénéficie d'une exonération partielle d'impôt sur le revenu dans la limite du SMIC annuel, selon les règles en vigueur. Il reste en revanche à déclarer et peut influencer le calcul de la bourse de l'année suivante ainsi que l'APL, car il modifie l'assiette de revenus du foyer de rattachement.
Le CFA Institute recommande environ 300 heures de travail pour un candidat se présentant sérieusement. À raison de 10 heures par semaine, cela représente sept mois de préparation. Il est conseillé de répartir l'effort selon la pondération des dix domaines et de faire une simulation complète en conditions réelles trente jours avant l'examen.
Dans la majorité des cas, non, du moins pas en priorité. Financer une certification, une langue ou une alternance améliore directement le revenu futur et donc la capacité d'épargne. La séquence raisonnable consiste à éliminer les dettes coûteuses, constituer trois mois de matelas de sécurité, puis investir seulement l'argent dont on n'a pas besoin dans les 24 mois.